Madrid 2026: vivienda usada se convierte en el activo patrimonial más competitivo para inversores
 Alejandra G. Alatorre
El dato publicado por el INE el 8 de junio de 2026 confirma una nueva aceleración del precio de la vivienda en España, con especial tensión en la segunda mano. En Madrid, donde la oferta nueva sigue siendo insuficiente y el alquiler mantiene una presión extraordinaria, el ángulo más relevante para inversores no es comprar cualquier activo, sino identificar vivienda usada con ubicación, liquidez y capacidad real de reposicionamiento.
Madrid 2026: por qué la vivienda usada se está convirtiendo en el activo patrimonial más competitivo para inversores
Madrid vuelve a situarse en el centro del debate inmobiliario. El último Índice de Precios de Vivienda del INE, publicado el 8 de junio de 2026, confirma que el precio de la vivienda libre subió un 12,9% interanual en el primer trimestre del año. La vivienda nueva avanzó un 9,1%, mientras que la segunda mano lo hizo un 13,5%, consolidándose como el segmento más tensionado del mercado nacional.
Para Madrid, este dato no debe leerse como una simple subida de precios. La capital combina tres fuerzas que explican por qué la vivienda usada de calidad está ganando relevancia patrimonial: escasez de obra nueva en zonas consolidadas, demanda solvente que sigue activa y un mercado del alquiler con una presión muy superior a la oferta disponible.
La segunda mano ya no es una alternativa: es el núcleo del mercado
Durante años, la vivienda usada se interpretó como la opción natural para quien no accedía a obra nueva. En Madrid, esa lectura se ha quedado corta. En distritos consolidados como Salamanca, Chamberí, Chamartín, Retiro, Centro o zonas bien conectadas del norte y este de la ciudad, la segunda mano representa gran parte del producto realmente disponible.
El dato del INE es importante porque muestra que el mayor impulso de precios no está en la vivienda nueva, sino en la vivienda existente. Esto tiene lógica: allí donde no se puede producir suelo residencial suficiente, el valor se concentra en el parque ya construido. En una ciudad con barreras urbanísticas, presión demográfica, demanda internacional y compradores patrimonialistas, el activo escaso no es solo “la vivienda”, sino la vivienda bien situada y mejorable.
Idealista situó el precio medio de la vivienda usada en Madrid capital en 5.984 euros por metro cuadrado en mayo de 2026, un nuevo máximo histórico, con una subida interanual del 7,4%. Más allá de la cifra media, el dato relevante para inversión es la dispersión: Salamanca supera los 10.000 euros por metro cuadrado, mientras distritos como Villaverde, Usera, Moratalaz o Puente de Vallecas registran incrementos muy intensos.
Esta diferencia abre dos estrategias distintas. En prime, la prioridad suele ser preservación patrimonial, liquidez y seguridad de demanda. En zonas en transformación, el atractivo está en capturar recorrido, siempre que el activo tenga fundamentos claros: transporte, demanda de alquiler, calidad edificatoria, servicios y posibilidad de mejora.
El alquiler confirma la presión estructural
El mercado de alquiler refuerza esta lectura. Según datos difundidos por Telemadrid a partir del Barómetro del Alquiler, en Madrid compiten de media 118 personas por cada vivienda en alquiler durante los primeros días de exposición pública. El mismo análisis señala que desde 2019 se han reducido en 35.000 los inmuebles disponibles, mientras la demanda sigue creciendo.
Además, Idealista cifró en marzo de 2026 el alquiler medio de Madrid capital en 23,2 euros por metro cuadrado al mes, con una subida interanual del 9,4%. La capital se mantiene como el mercado de alquiler más caro de España entre las grandes ciudades analizadas.
Para el inversor patrimonialista, esta tensión no debe interpretarse de forma automática como una invitación a comprar sin filtro. Al contrario: cuando los precios de entrada suben y la regulación es un factor a vigilar, la rentabilidad depende cada vez más de la precisión. Importan la microzona, el estado del inmueble, la eficiencia energética, la comunidad, la fiscalidad aplicable, la demanda objetiva y la estrategia de salida.
La oportunidad no está en seguir la euforia, sino en separar activos sólidos de activos simplemente caros.
Qué tipo de vivienda usada interesa más en Madrid
En el contexto actual, la vivienda usada con mayor atractivo inversor suele responder a alguno de estos perfiles.
Primero, activos prime o semiprime con liquidez defensiva. Son inmuebles en zonas donde la demanda nacional e internacional sigue siendo profunda, incluso en momentos de menor financiación. Pueden ofrecer rentabilidades moderadas, pero aportan preservación de capital, facilidad de venta y atractivo para compradores de alto poder adquisitivo.
Segundo, viviendas con necesidad de reposicionamiento. En Madrid sigue existiendo producto mal presentado, con distribución obsoleta, baja eficiencia o escaso trabajo comercial. Cuando el precio de adquisición permite una reforma inteligente, estos activos pueden generar valor tanto en venta como en alquiler de calidad.
Tercero, inmuebles familiares en barrios consolidados no necesariamente prime. La presión de precios en el centro desplaza demanda hacia zonas bien comunicadas, con colegios, comercio, transporte y estabilidad residencial. Aquí la clave es no confundir “más barato” con “mejor inversión”: el análisis debe hacerse por demanda real, no por precio absoluto.
Cuarto, activos adecuados para alquiler estable de perfil solvente. En un mercado con tanta competencia por vivienda disponible, el propietario que ofrece un inmueble cuidado, bien ubicado y jurídicamente bien gestionado puede diferenciarse. La profesionalización del alquiler no es solo una cuestión de rentabilidad, sino de control del riesgo.
Riesgos que un inversor debe vigilar
El principal riesgo en Madrid no es únicamente pagar caro, sino pagar caro por un activo sin recorrido. En mercados tensionados, la subida general puede ocultar problemas concretos: edificios con derramas relevantes, distribuciones difíciles, bajos con poca demanda, viviendas interiores sin valor diferencial o activos en zonas donde el crecimiento reciente ya descuenta demasiadas expectativas.
También conviene vigilar el efecto de la regulación. Las decisiones sobre alquiler, vivienda tensionada, uso turístico, fiscalidad o rehabilitación pueden alterar la rentabilidad neta de una operación. No se trata de paralizarse ante la incertidumbre, sino de incorporar escenarios conservadores antes de comprar.
Por último, la financiación sigue siendo determinante. Fotocasa ha señalado en su Radiografía del mercado de la vivienda 2026 que el problema ya no es solo acceder al crédito, sino poder asumir el coste total de la vivienda en un contexto de precios máximos. Para compradores con capacidad financiera, esto puede generar ventaja negociadora frente a demanda menos solvente, pero exige rapidez, criterio y una due diligence rigurosa.
La lectura para propietarios: este es un mercado exigente, no solo alcista
Para propietarios de activos en Madrid, el momento es favorable, pero no homogéneo. Los compradores siguen activos, aunque cada vez discriminan más. Un inmueble bien preparado, con documentación clara, precio coherente y estrategia comercial adecuada puede captar demanda cualificada. Un activo mal posicionado, aunque esté en una buena zona, puede quedarse fuera de las mejores operaciones.
En vivienda de alto valor, además, la discreción y la gestión off market siguen ganando peso. Muchos patrimonialistas no quieren exposición masiva, sino acceso a compradores fiables, análisis serio y una negociación que proteja precio, tiempos y confidencialidad.
Conclusión: Madrid premia el criterio
El mercado madrileño de 2026 no es un mercado para decisiones impulsivas. La combinación de precios máximos, escasez de oferta y fuerte presión del alquiler crea oportunidades, pero también eleva el coste de equivocarse.
La vivienda usada bien seleccionada se consolida como uno de los activos patrimoniales más relevantes de Madrid porque concentra ubicación, escasez, liquidez y posibilidad de mejora. Pero la diferencia entre una buena inversión y una compra tensionada estará en el análisis previo: microzona, precio real, reforma, demanda, fiscalidad, regulación y estrategia de salida.
En este entorno, Relocate Madrid aporta valor precisamente donde el mercado se vuelve más exigente: identificando activos con sentido patrimonial, preparando inmuebles para maximizar su valor y acompañando operaciones complejas con discreción, criterio y visión de largo plazo.
Fuentes públicas consultadas: INE, Idealista venta Madrid, Idealista alquiler Madrid, Telemadrid, Fotocasa Research.
Madrid 2026: análisis para inversores sobre vivienda usada, precios máximos, presión del alquiler y oportunidades patrimoniales en el mercado inmobiliario madrileño.
- inversión inmobiliaria Madrid 2026
- vivienda usada Madrid
- mercado inmobiliario Madrid
- comprar para invertir en Madrid
- alquiler Madrid 2026
- activos patrimoniales Madrid
Si está valorando vender, reposicionar o adquirir un activo inmobiliario en Madrid, Relocate Madrid puede ayudarle a tomar decisiones con criterio patrimonial, discreción y una lectura precisa del mercado. En un entorno de escasez y precios exigentes, la diferencia no está solo en acceder a oportunidades, sino en saber cuáles merecen realmente una operación.
Artículos recientes
13 de junio de 2026 13/06/2026
Gestion de viviendas alquiladas en Madrid para grandes patrimonios
Gestión de viviendas alquiladas en Madrid para gr…
13 de junio de 2026 13/06/2026
Compradores europeos en Madrid: vivienda prime y relocation
Compradores europeos en Madrid: vivienda prime, i…
13 de junio de 2026 13/06/2026
Chamberi y Almagro: vivienda prime para vivir e invertir
Chamberí y Almagro: vivienda prime para vivir e i…
13 de junio de 2026 13/06/2026
La Moraleja Pozuelo y Aravaca para familias internacionales
La Moraleja, Pozuelo y Aravaca: las zonas preferi…
13 de junio de 2026 13/06/2026
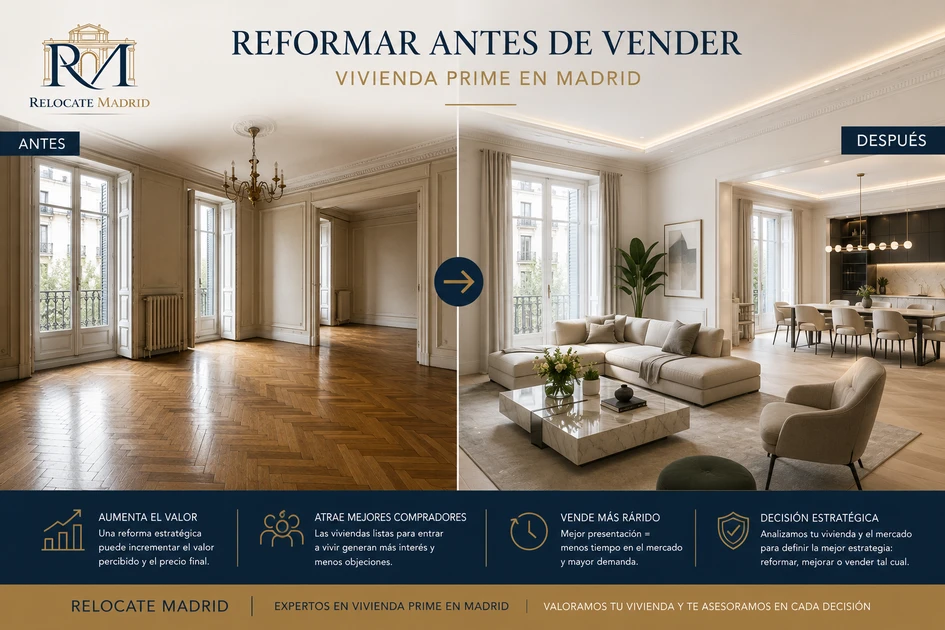
¿Reformar antes de vender una vivienda prime en Madrid?
¿Reformar antes de vender una vivienda prime en M…